Bitcoin : les signaux on-chain d’un creux en octobre
Les réserves de BTC sur les plateformes reculent et la demande se redresse. Analyse des signaux on-chain, de leurs limites et des conditions d’un rebond.

Bitcoin : un point bas en octobre est-il déjà derrière nous ?
Octobre est souvent présenté comme un mois favorable au Bitcoin. Mais une saisonnalité historique, à elle seule, ne fait pas monter un marché - surtout quand les taux, le pétrole et les flux vers les ETF pèsent sur l'envie de prendre du risque. Du coup, la vraie question n'est pas de savoir si « Uptober » va se répéter. C'est plutôt : est-ce que les conditions commencent vraiment à soutenir un plancher local ?
Sur ce point, une analyse de CryptoQuant relève plusieurs signaux qui vont dans le même sens : les réserves de BTC sur les plateformes d'échange ont baissé depuis la seconde moitié de septembre, les avoirs des grands détenteurs restent élevés malgré une baisse du cours, et la demande apparente remonte après une longue période négative. Aucun de ces éléments, pris isolément, ne prouve un retournement. Mais ils aident à lire la situation avec un peu moins de flou.
L'objectif n'est pas de prédire le prochain cours du BTC. C'est plutôt de distinguer ce qui ressemble à un début de changement de ce qui serait une conclusion trop rapide.
Trois indicateurs, un scénario de creux possible
Dans son analyse, XWIN Research Japan (contributeur de CryptoQuant) parle d'un contexte de « prudent optimisme ». La nuance compte : on a davantage des données qui suggèrent une amélioration possible que des raisons de croire à un signal d'achat automatique. Un creux de marché ne se « valide » pas avec une seule mesure ; il se construit, puis se confirme (ou non) dans la durée, via le comportement des acheteurs et du prix.
Les trois éléments mis en avant se complètent :
- Les réserves sur les plateformes d'échange : elles donnent une idée de la quantité de BTC détenue sur les plateformes suivies par les données. Si ces réserves baissent, cela peut vouloir dire que moins de BTC sont disponibles « tout de suite » pour être vendus.
- Les avoirs des grands détenteurs, ou baleines : ils servent à suivre si les investisseurs détenant de grosses quantités réduisent leur exposition quand le cours baisse.
- La demande apparente : l'indicateur compare notamment les BTC nouvellement minés à l'offre qui reste inactive. L'idée est d'évaluer si la demande « absorbe » la nouvelle offre, ou si cette offre s'ajoute sans être vraiment compensée.
Ensemble, ces signaux décrivent un marché où la pression vendeuse ne semble pas empirer, tandis que la demande revient vers des niveaux plus neutres. Dit autrement : il pourrait y avoir un changement de régime. Mais pour l'instant, ce n'est pas une preuve que les acheteurs dominent durablement.
Le macro complique aussi la lecture. L'analyse citait notamment des rendements obligataires américains élevés, une hausse des prix du pétrole et un ralentissement des entrées vers des produits boursiers exposés au Bitcoin. Dans ce genre de contexte, les investisseurs peuvent réduire l'exposition aux actifs risqués, même si les données on-chain s'améliorent.
À l'inverse, les attentes autour de la trajectoire des taux de la Réserve fédérale et une baisse de l'incertitude politique aux États-Unis peuvent aussi compter. La conclusion prudente, c'est : ce sont des éléments à surveiller, pas des déclencheurs garantis. Et pour un investisseur européen, le principe reste le même : les données on-chain ne se lisent pas en dehors des taux, de la liquidité et de l'état des marchés mondiaux.
Ce que disent les réserves et les avoirs des baleines
Des réserves d'échange en baisse depuis septembre
D'après les chiffres rapportés par CryptoQuant, l'offre de Bitcoin détenue sur les plateformes suivies est passée de 2,726 millions de BTC le 20 septembre à 2,68 millions au mardi de l'analyse. Soit une baisse d'environ 1,7 %. Les réserves avaient légèrement augmenté juste avant cette observation, mais restaient en dessous de leur niveau de septembre.
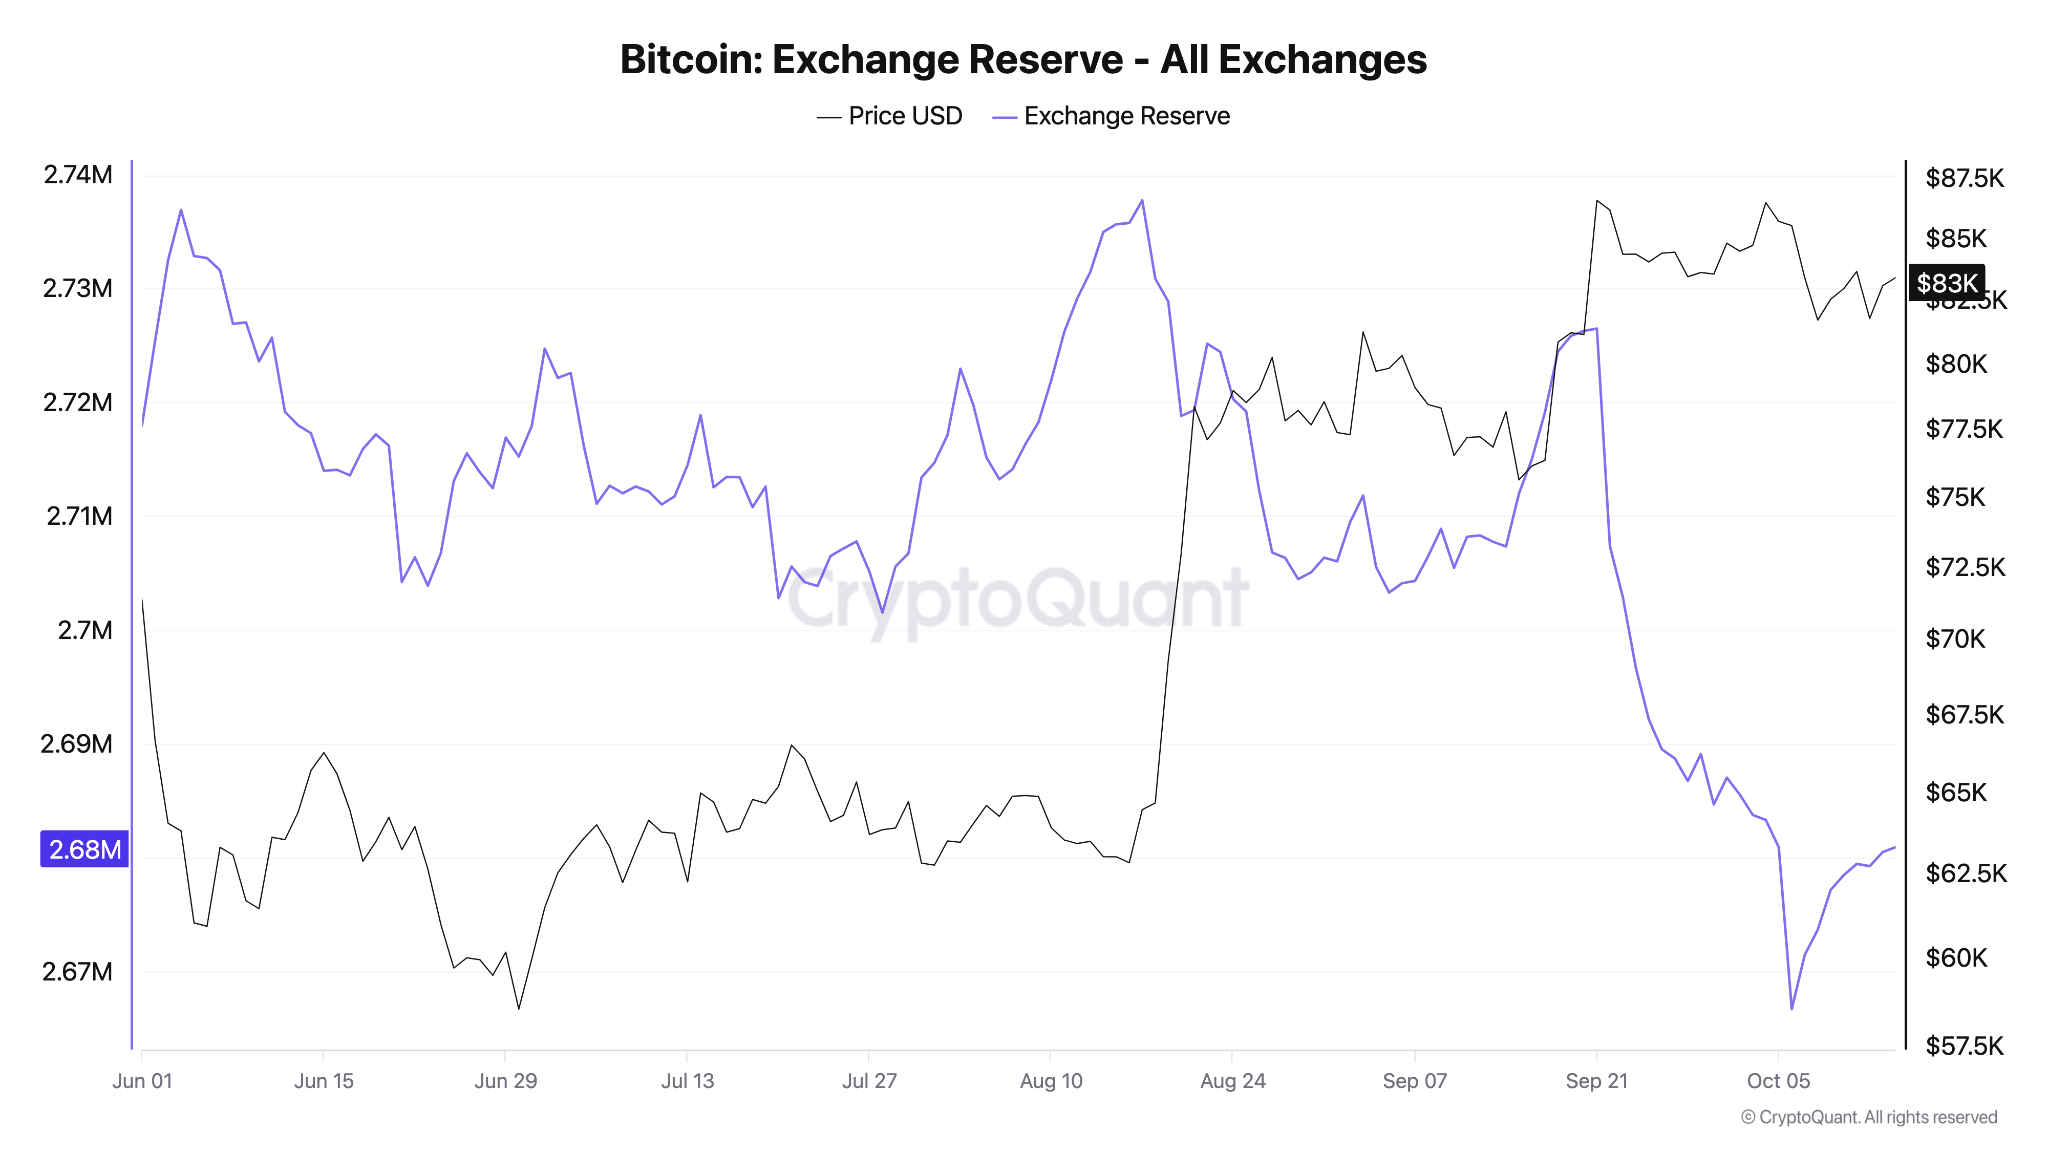
Une baisse peut être lue comme un signe de moindre pression vendeuse « immédiate » : si une partie des BTC quitte les plateformes, elle n'est pas forcément disponible pour une vente rapide sur les mêmes marchés. Mais ce lien n'est pas une loi.
Un retrait peut aussi correspondre à un transfert vers un portefeuille de conservation, une autre plateforme ou un service de garde institutionnel. Et même si les BTC bougent hors des plateformes, cela ne dit pas automatiquement que le détenteur compte les garder longtemps. Inversement, une hausse des réserves ne veut pas forcément dire « vente » : elle peut refléter des mouvements liés à la gestion.
La question utile n'est donc pas seulement « les réserves baissent-elles ? ». C'est plutôt : la tendance continue-t-elle, et est-ce qu'elle colle avec les volumes, les flux de marché et le comportement du prix ? Un indicateur isolé donne un morceau du puzzle, pas l'image entière. Pour replacer ces données dans la dynamique globale, on peut aussi relire notre guide sur l'analyse on-chain du Bitcoin.
Des baleines qui ne réduisent pas fortement leur exposition
L'analyse indique que les avoirs combinés des grands détenteurs restent au-dessus de 3 millions de BTC. D'après le récit fourni, cette cohorte n'aurait pas réduit significativement son exposition pendant que le BTC/USD est passé d'environ 87 000 dollars le 2 octobre à près de 80 000 dollars le 8 octobre.
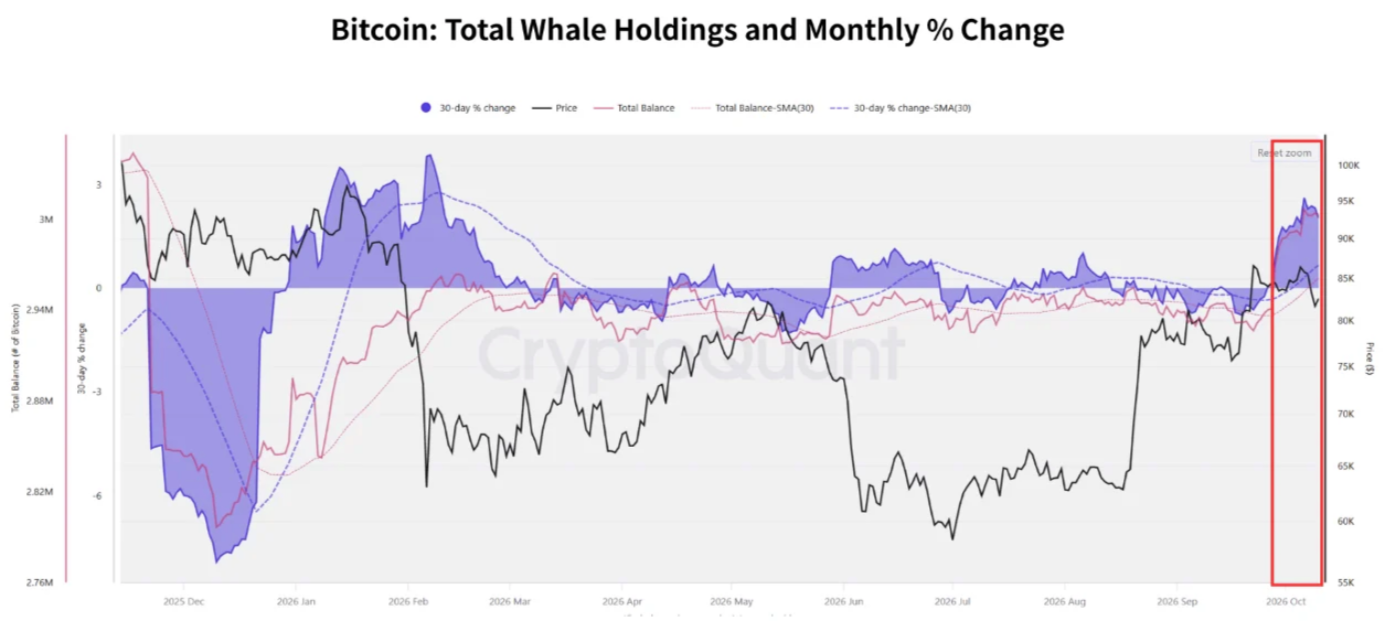
C'est un point positif potentiel : quand de gros portefeuilles gardent leurs positions pendant une correction, l'offre qui risque d'arriver rapidement sur le marché peut être moins importante. Mais « baleines » ne veut pas dire un seul acteur qui ferait des choix simples et identifiables. Les adresses suivies peuvent correspondre à des plateformes, à des dépositaires, ou à des entités qui répartissent ensuite les fonds entre plusieurs portefeuilles.
Il faut aussi distinguer conserver et accumuler. Des avoirs qui restent élevés ne prouvent pas, à eux seuls, que les grands détenteurs rachètent davantage. Ils indiquent surtout que, selon la mesure citée, leur exposition agrégée ne s'est pas fortement contractée pendant la période observée. C'est constructif, mais ce n'est pas équivalent à une accumulation nette et durable.
En pratique, réserves en baisse et baleines plutôt stables dessinent un cadre plus favorable que la configuration inverse (réserves en hausse + ventes côté baleines). Pour autant, ce contraste ne suffit pas à conclure à un plancher ni à un rebond rapide. Il sert surtout à évaluer si la correction s'accompagne d'une vraie distribution de l'offre.
La demande se redresse, sans confirmation définitive
La demande apparente constitue le troisième indicateur central. Elle compare la nouvelle offre issue du minage à l'offre qui reste inactive. Quand l'indicateur est au vert, cela peut signifier que la demande absorbe plus de BTC que ce que la seule nouvelle émission ajoute au marché. Quand il est rouge, il est plus difficile de qualifier la demande comme « réellement soutenue » selon cette approche.
D'après les données citées, la demande apparente est restée négative la majeure partie de 2026. Il y a eu une courte fenêtre positive sur 30 jours dans la seconde moitié d'août, puis retour en territoire négatif. Au moment de l'analyse, la mesure revenait vers des niveaux proches de la neutralité.
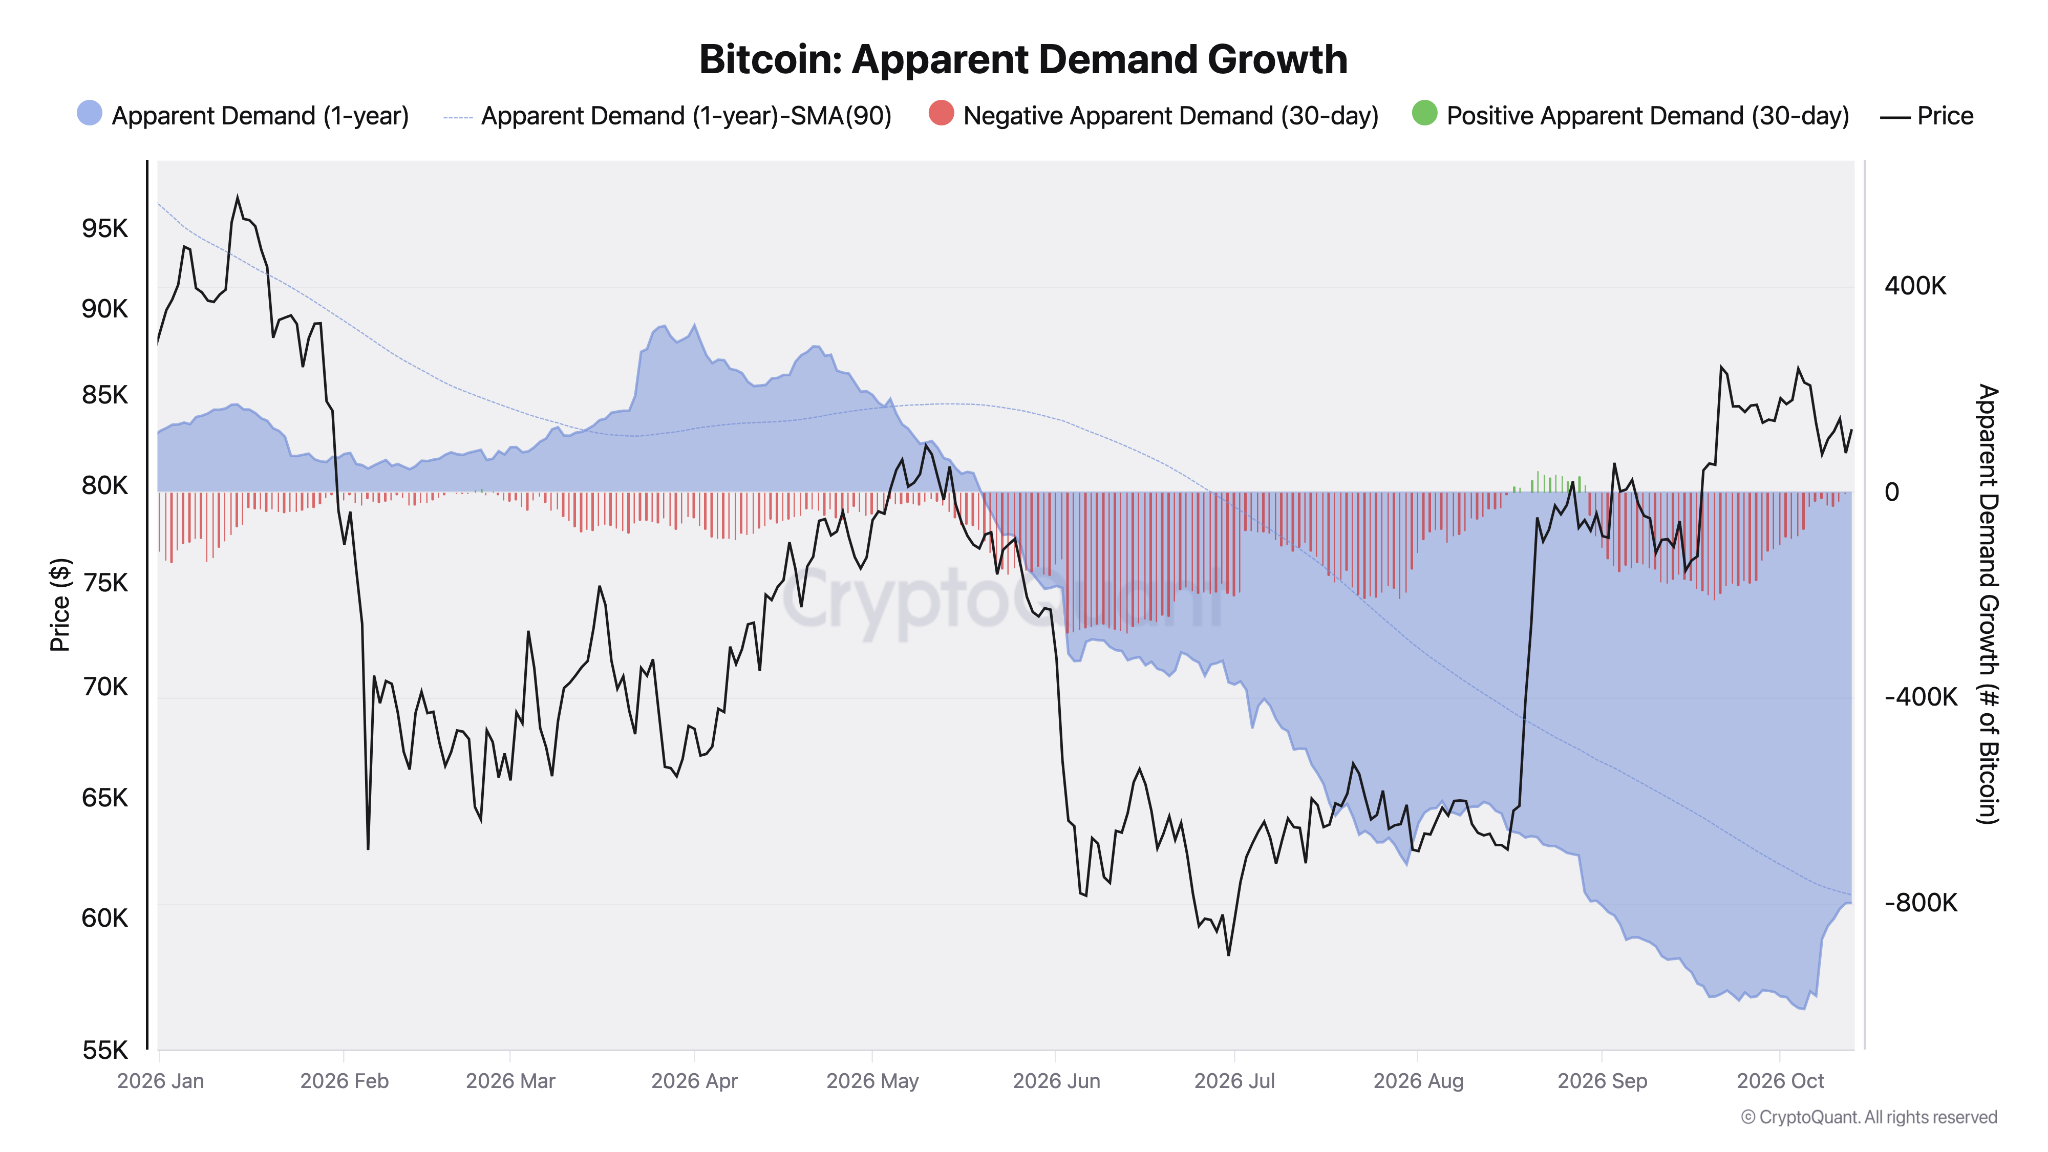
Le passage d'un indicateur négatif à un niveau proche de zéro est intéressant : ça signale un changement de dynamique. Mais il ne faut pas confondre amélioration et confirmation. Un indicateur peut remonter sans rester positif, et le prix peut bouger temporairement même si la demande globale reste fragile.
XWIN Research Japan estime que les conditions d'un point bas s'améliorent, mais précise que la confirmation demanderait plusieurs éléments qui durent :
- des entrées régulières dans les ETF Bitcoin au comptant ;
- une demande plus forte sur le marché au comptant américain ;
- la poursuite du redressement de la demande apparente.
Cette liste relie bien les données on-chain aux flux réels de capitaux et aux achats effectués sur les marchés. Un marché peut afficher des signaux encourageants côté blockchain sans que les nouveaux capitaux suivent assez pour soutenir une hausse. Et l'inverse existe aussi : des flux acheteurs peuvent changer la structure de l'offre disponible assez vite.
D'autres acteurs du secteur ont aussi tenu un discours plutôt constructif. Bitwise a décrit les données du troisième trimestre comme un signe possible de « printemps crypto », et Ki Young Ju (dirigeant de CryptoQuant) a déclaré fin août considérer que le cycle baissier était terminé. Sur le fond, ces commentaires donnent du contexte, mais restent des interprétations : ils ne remplacent ni les données de marché, ni la validation dans le temps.
Si vous cherchez à comprendre le rôle des produits financiers, vous pouvez consulter notre dossier sur les ETF Bitcoin et leur rôle dans le marché. Le point clé, c'est de regarder les capitaux effectivement engagés, pas seulement les annonces ou les attentes.
Conclusion : un scénario à surveiller, pas une certitude
Les données mises en avant par CryptoQuant dressent un tableau moins sombre que le scénario d'une correction alimentée par des ventes massives : les réserves d'échange ont reculé de 1,7 % depuis le 20 septembre, les avoirs des grands détenteurs sont restés élevés, et la demande apparente s'est rapprochée de la neutralité. On est donc sur des indices compatibles avec la formation d'un creux local - sans que ce soit suffisant pour le confirmer.
La suite dépendra de la durée du redressement et de son alignement avec les flux au comptant, les ETF et le contexte macroéconomique. C'est là que la différence se fait entre une amélioration ponctuelle et un changement de tendance.
Pour suivre le marché, retenez une règle simple : un signal on-chain ouvre une hypothèse ; la persistance et la confirmation par les flux permettent de la renforcer. Consultez nos analyses Bitcoin et crypto pour suivre l'évolution de ces indicateurs, en gardant en tête que la saisonnalité n'est pas une garantie de rendement.
Comment interpréter ces signaux sans surévaluer « Uptober »
Le récit d'« Uptober » repose sur l'idée qu'octobre a été, historiquement, un mois favorable au Bitcoin. Cette saisonnalité peut servir de repère. Mais ça ne remplace pas une lecture des conditions : les rendements passés n'annulent ni un changement de politique monétaire, ni un choc géopolitique, ni une baisse durable de la demande.
La formule de XWIN Research Japan résume bien le risque : un mois haussier n'implique pas que le mouvement soit continu. Une correction peut précéder une nouvelle hausse, ou au contraire durer. Pour trancher, il faut suivre la qualité des signaux et leur persistance.
Une grille de lecture en trois niveaux
Pour éviter d'aller trop vite, l'analyse peut se structurer en trois niveaux :
Dans cette grille, les éléments publiés soutiennent surtout le premier niveau : ils donnent des indices d'amélioration, mais la confirmation via les flux et le contexte macro reste à observer. C'est, à mon avis, l'essentiel : reconnaître un scénario plausible sans le traiter comme une certitude.
Ce que les données ne permettent pas de conclure
Ces indicateurs on-chain ne disent pas à quel niveau exact le Bitcoin doit trouver un plancher. Ils ne donnent pas non plus une date de rebond éventuel. Et surtout, ils n'expliquent pas toujours pourquoi une adresse déplace ses fonds, ni quelle stratégie suit le détenteur derrière.
Les chiffres dépendent aussi des sources et des définitions retenues. Une série de réserves peut couvrir seulement certaines plateformes, et une mesure de demande apparente repose sur des hypothèses (BTC minés, offre inactive, etc.). Résultat : deux fournisseurs peuvent produire des chiffres différents sans que l'un soit forcément « faux ».
Une approche raisonnable consiste donc à utiliser ces données pour formuler et tester une hypothèse, pas pour en faire une certitude. Par exemple : « la pression vendeuse semble se calmer ; je vérifierai si les flux au comptant et la demande confirment ce changement ». C'est plus solide que de dire qu'un creux est acquis parce qu'un indicateur passe près de zéro.
La même prudence vaut pour ceux qui suivent le BTC en euros : le cours en dollars ne correspond pas forcément au rendement réel d'une position en euros, à cause des variations de change. En clair : l'analyse du marché Bitcoin et la performance d'une position dans sa devise de référence ne se confondent pas toujours. Pour élargir, relisez aussi notre analyse des principaux moteurs du prix du Bitcoin.